
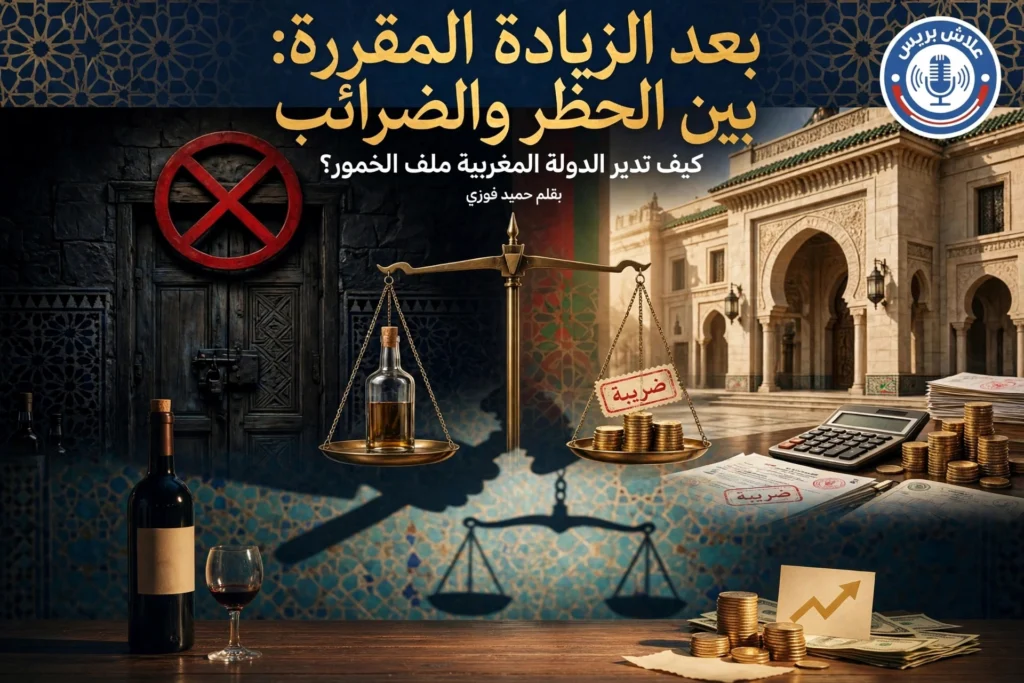
لم يعد ملف الخمور في المغرب مجرد قضية تتعلق بأسعار المشروبات أو ضرائب الاستهلاك، بل أصبح اختبارًا حقيقيًا للتوازن بين الهوية الدينية للدولة، والسياسات الاقتصادية، والحرية الفردية، والصحة العمومية. فبينما يمنع القانون بيع الخمور للمغاربة المسلمين، تسمح الدولة بوجودها في السوق عبر رخص وضرائب، وتحتسب مداخيلها ضمن الميزانية العامة. وهذا التناقض بين النص والواقع هو ما يجعل الملف محل جدل متجدد، خصوصًا مع الزيادات الضريبية الجديدة التي أثارت نقاشًا واسعًا داخل البرلمان وخارجه.
👈🏼بين المنع القانوني والوجود التجاري
ينص الفصل 28 من قرار مدير الديوان الملكي الصادر في 17 يوليوز 1967 على منع كل مستغل لمؤسسة خاضعة لرخصة من بيع أو تقديم المشروبات الكحولية أو الممزوجة بالكحول للمغاربة المسلمين. كما يفرض النص عقوبات تتراوح بين الحبس من شهر إلى ستة أشهر، وغرامة من 300 إلى 1500 درهم، أو إحدى العقوبتين. لكن هذا المنع القانوني لا يمنع وجود الخمور في السوق، إذ تمنح الدولة رخصًا للتجار والمؤسسات، وتسمح بتجارتها في فضاءات محددة، غالبًا باتجاه السياح والوافدين.
وهنا يظهر أول تناقض جوهري: الدولة تحظر البيع للمسلم المغربي، لكنها تسمح بوجود الخمور تجاريًا وضرائبيًا. فالخمر متاحة في السوق، لكنها محظورة على فئة واسعة من المستهلكين. وهذا الوضع يخلق مساحة رمادية بين القانون والواقع، حيث يصعب تطبيق المنع بشكل موحد في كل المدن والمؤسسات.
👈🏼التناقض بين الهوية الدينية والسياسة الاقتصادية
الدستور المغربي ينص صراحة على أن الإسلام دين الدولة، مع ضمان حرية ممارسة الشعائر الدينية. لكن في المقابل، تسمح الدولة بتجارة الخمور، وتفرض عليها ضرائب، وتحتسب مداخيلها ضمن الموارد العامة. وهذا يطرح سؤالًا مشروعًا: كيف تجمع الدولة بين اعتبار الإسلام دينًا للدولة، وبين السماح بتجارة منتج يعتبره الإسلام محرمًا؟
الجواب ليس أن المغرب ليس إسلاميًا، بل أن الدولة تدير توازنًا دقيقًا بين المرجعية الدينية، والقانون الوضعي، والاقتصاد، والسياحة. فوجود الخمور لا يعني بالضرورة التنازل عن الهوية الدينية، لكنه يكشف عن تناقض تشريعي وعملي بين النصوص والواقع. فالدولة تحظر البيع للمسلمين، لكنها تسمح بوجود الخمور في السوق، وتستفيد ماليًا منها.
👈🏼الزيادة الضريبية: أرقام وآثار
مع مشروع قانون المالية لسنة 2027، اقترحت الحكومة رفع الضريبة الداخلية على الاستهلاك المفروضة على الخمور والجعة. فالجعة والنبيذ يخضعان لضريبة قيمية بنسبة 30%، مع حدود دنيا للتحصيل تبلغ 1705 دراهم للهكتوليتر من الجعة، و1265 درهمًا للهكتوليتر من النبيذ. أما بعض المشروبات الروحية والكحول الإيثيلي، فيخضعان لضريبة تصل إلى 50%.
وتوقعت الحكومة تحصيل نحو 2.15 مليار درهم من الجعة، و1.83 مليار درهم من الخمور والكحول، أي ما مجموعه 3.98 مليار درهم في سنة 2027. وهذه الزيادة ليست ضخمة على مستوى اللتر، إذ لا تتجاوز 1.55 درهم للتر الواحد من الجعة، و1.15 درهم للتر الواحد من النبيذ. لكنها تكتسب أهمية في سياق تضخم عام وارتفاع في كلفة المعيشة، حيث يصبح كل درهم إضافي جزءًا من تراكم الأسعار.
👈🏼من يدفع الثمن؟
الأثر المباشر للزيادة يقع على المستهلكين من ذوي الدخل المتوسط، وعلى الفنادق والمطاعم والبارات التي تضيف إلى سعر المشروبات تكاليف التخزين والتوزيع والهامش التجاري. فالمغاربة لا يواجهون زيادة معزولة في ثمن قنينة أو كأس داخل مطعم، بل تراكم ارتفاعات في المواد الغذائية والطاقة والخدمات. وفي مثل هذا السياق، قد تتحول الزيادة الصغيرة ظاهريًا إلى عنصر إضافي يوسع الفجوة بين القدرة الشرائية وأسعار الاستهلاك.
كما أن القطاع السياحي والفندقي قد يتأثر بشكل غير مباشر. فالسياحة لا تُقاس فقط بالفاتورة النهائية، بل أيضًا بجودة التجربة وتنوع العرض والقدرة على المنافسة مع وجهات متوسطية أخرى. وإذا تراكمت الزيادات على المطاعم والفنادق والترفيه، فقد تتأثر هوامش الربح لدى المهنيين، خصوصًا الصغار منهم، قبل أن تصل إلى المستهلك النهائي.
👈🏼خطر السوق الموازية
أخطر ما في رفع أسعار المنتجات المقننة ليس بالضرورة انخفاض الاستهلاك، بل إمكان انتقال جزء من الطلب إلى السوق غير المهيكلة. فالخمور المهربة أو المصنعة يدويًا قد تُعرض بأسعار أقل، دون رقابة صحية أو جودة أو تتبع للمصدر. وهذا يحول سياسة مالية إلى مخاطرة صحية محتملة.
هذه ليست حجة ضد الضرائب بحد ذاتها، بل حجة ضد سياسة جبائية تُدار كأنها مجرد خط لتعبئة الخزينة، من دون خطة موازية لمراقبة التهريب، وتقوية التفتيش، وتأمين سلاسل التوزيع القانونية، وتوعية المستهلك بمخاطر المنتجات المجهولة المصدر.
👈🏼القضاء والتناقض التشريعي
يتعامل القضاء المغربي مع قضايا بيع الكحول بمنطق قانوني صارم، لكنه لا يحل التناقض الجوهري بين النص والواقع. فالقضاء يطبق الفصل 28 بدقة، لكنه يركز على شرط الترخيص وإثبات البيع أو التقديم، وليس على الحكم الأخلاقي أو الديني بالاستهلاك نفسه.
في قضية حديثة، برأ القضاء المتهم لأن الحكم الأول أسس الإدانة على اعتراف تمهيدي، ثم أدان في الوقت نفسه بتهمة بيع الخمور رغم أن المتهم لم يكن يستغل مؤسسة مرخصة. ورأى القضاء أن هذا تناقض في التعليل، وأن الحكم كان يجب أن يكون بالبراءة. وهذا النوع من القرارات يكشف أن القضاء لا يوسع النص إلى ما لم ينص عليه القانون، لكنه لا يقدم حلًا للتناقض التشريعي نفسه.
👈🏼الصحافة والدهاليز السياسية
تتناول الصحافة والدهاليز السياسية ملف الخمور اليوم بوصفه ملفًا ماليًا واقتصاديًا وسياحيًا أكثر منه ملفًا دينيًا صريحًا. فالحكومة تقدم الزيادة بوصفها جزءًا من سياسة جبائية أوسع، بينما تركز المعارضة على أثرها على السياحة والقدرة الشرائية ومخاطر التهريب.
لكن في العمق، يبقى الملف محملًا برمزية دينية واجتماعية، حتى لو لم يُنطق بها صراحة في الخطاب البرلماني. فالصحافة الاقتصادية تركز على الأرقام والضرائب والسياحة، بينما تطرح بعض المواقع والصحف السؤال الأخلاقي بشكل أوضح، مثل الحديث عن “الخمر حرام على المواطن المسلم وحلال على الدولة”. وهذا يكشف أن الخطاب الرسمي يميل إلى تهميش الجانب الديني، والتركيز على الجانب المالي والاقتصادي.
👈🏼المطالبات برفع الحظر
توجد مطالبات معروفة برفع الحظر أو على الأقل إلغاء تجريم بيع الكحول للمغاربة المسلمين، لكنها ليست سياسة رسمية معلنة من الحكومة. فقد طالبت جمعية بيت الحكمة بإلغاء القوانين التي تمنع بيع الخمر للمغاربة أو تعاقب المواطنين على اقتنائها واستهلاكها، معتبرة أن الاستهلاك يدخل في نطاق الحريات الفردية.
كما دعا محامون وقياديون سياسيون إلى إلغاء تجريم بيع الخمر للمغاربة المسلمين، معتبرين أن النص الحالي يجرّم البيع لا الاستهلاك نفسه. لكن هذه المطالبات لا تعني بالضرورة الدعوة إلى تشجيع الكحول، بل غالبًا إلى إعادة تنظيم العلاقة بين القانون والسلوك الفردي والسوق.
👈🏼ما الذي يجب أن يرافقه القرار؟
لكي لا تتحول الزيادة إلى عبء عشوائي أو دافع للسوق السوداء، ينبغي أن تقترن بسياسات واضحة. فتعزيز الرقابة على التهريب والمنتجات غير القانونية يجب أن يسبق رفع الضريبة على السوق الرسمية. كما ينبغي نشر بيانات دورية عن الحصيلة الضريبية، وحجم الاستهلاك، ومبيعات القطاع الرسمي، ومدى تحول المستهلكين نحو المنتجات غير المهيكلة.
كما أن دعم المهنيين في قطاع الضيافة والمطاعم ضروري لتفادي تمرير كامل الزيادة إلى الزبناء في وقت تتأثر فيه القدرة الشرائية. وتوجيه جزء من العائدات نحو برامج وقاية من الإدمان والكحول، وتوعية صحية، وعلاج الاعتماد، يبقى خيارًا أكثر مسؤولية من الاكتفاء بالاستهلاك العام.
لنختم على أن الزيادة في أسعار الخمور لا يمكن فصلها عن السياق الأوسع للتناقض بين النصوص والواقع. فالمغرب يفرض ضرائب على منتج يعتبره الإسلام محرمًا، ويمنع بيعه للمسلمين قانونيًا، لكنه يسمح بوجوده تجاريًا لأسباب اقتصادية وسياحية. هذا الوضع يفتح بابًا لسؤال أخلاقي وسياسي حقيقي: هل الدولة تدير الخمور بوصفها ضرورة اقتصادية، أم أنها تتنازل تدريجيًا عن مبدأها الديني مقابل مداخيل مالية؟
المعيار الحقيقي ليس مقدار الدرهم الإضافي على اللتر، بل هل ستؤدي السياسة إلى حماية أفضل للصحة، وتحصيل عادل وفعال، وسوق رسمية أكثر رقابة؟ وإلا، فقد تدفع الدولة ثمنًا ماليًا محدودًا مقابل آثار اجتماعية وصحية غير محسوبة. وهنا يبقى السؤال مفتوحًا: هل المغرب يدير الخمور بوصفها ضرورة اقتصادية، أم أنه يتنازل تدريجيًا عن مبدأه الديني مقابل مداخيل مالية؟
مساحة للنقاش
وجهات نظر مختلفة. حوار يجمعنا.
نرحب برأيك. تُراجع التعليقات والردود قبل نشرها للحفاظ على نقاش محترم.
كن أول من يبدأ الحوار
ما رأيك في هذا الموضوع؟ نرحب بوجهة نظرك.
أضف إلى النقاش
نقرأ مشاركتك بعناية. قد تستغرق المراجعة بعض الوقت.