
✍🏽 حميد فوزي
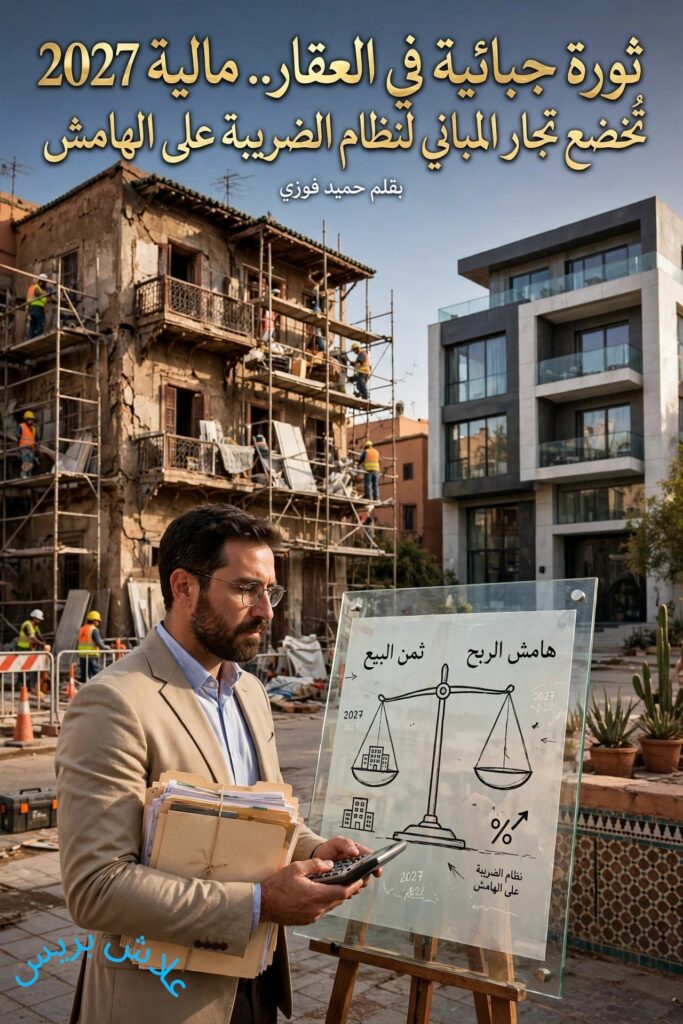
يتضمن مشروع قانون المالية لسنة 2027 إجراءً جبائياً جديداً يهم قطاع العقار، يتمثل في إخضاع تجار العقارات المبنية، على سبيل الاختيار، لنظام خاص في الضريبة على القيمة المضافة يقوم على احتساب الضريبة على هامش الربح بدل قيمة البيع الإجمالية. ويهدف هذا التدبير إلى تأطير نشاط تجاري واسع يتعلق بشراء المباني القديمة وترميمها أو تجديدها ثم إعادة طرحها في السوق، مع منح المشترين النهائيين قدرة أكبر على اقتناء مساكن بأسعار معقولة.
وينص المشروع على أن يُعدّ تاجر العقارات المبنية كل شخص يقتني، في إطار نشاطه التجاري، عقاراً مبنياً بقصد إعادة بيعه على حاله أو بعد خضوعه لأشغال الترميم أو التجديد أو الإصلاح. غير أن هذا النظام لا يشمل المنعشين العقاريين الذين يشترون أراضياً فضاء ثم يبنون فوقها أو يجزؤونها بهدف بيع الشقق أو بقع التجزئة، إذ يبقى نشاطهم خاضعاً للقواعد العادية المنظمة للأعمال العقارية وعمليات التجزئة والإنعاش العقاري.
ويستند النظام المقترح إلى معادلة واضحة تقضي بخصم كلفة الاقتناء الكلية للعقار من ثمن إعادة بيعه، بحيث يُحتسب هامش الربح على أساس الفرق بين ثمن البيع وثمن الشراء مضافاً إليه مصاريف التملك. وتشمل هذه المصاريف واجبات التسجيل والتمبر ورسوم المحافظة العقارية ومصاريف السمسرة والنفقات المرتبطة بعقود الاقتناء، بينما يُسمح للتاجر بخصم الضريبة على القيمة المضافة المؤداة عن أشغال الترميم والتجديد والإصلاح، دون أن يشمل الخصم الضريبة المرتبطة بشراء العقار المبني ذاته.
ولتوضيح آلية الاحتساب، إذا اشترى تاجر عقارات شقة قديمة بمبلغ ثمانمائة ألف درهم، وأدى عنها مصاريف تملك بلغت خمسين ألف درهم، ثم باعها بعد ترميمها بمبلغ مليون درهم، فإن هامش الربح يبلغ مائة وخمسين ألف درهم. وعليه، تُحتسب الضريبة على القيمة المضافة على هذا المبلغ وحده، لا على كامل ثمن البيع البالغ مليون درهم، وهو ما يخفف العبء الجبائي مقارنة بالنظام العادي القائم على رقم المعاملات.
كما يُلزم المشروع التاجر بإدراج عبارة “فرض الضريبة حسب نظام الهامش” في فاتورة البيع، مع الإشارة إلى المادة القانونية المنظمة للنظام، وذلك ضماناً لشفافية العملية وسلامة التطبيق الإداري والجبائي. ويُتوقع أن يدخل هذا التدبير حيز التنفيذ ابتداء من فاتح يوليوز 2027، شريطة إقرار مشروع قانون المالية في صيغته الحالية ونشره في الجريدة الرسمية.
وفي المقابل، لا تمتد هذه التعديلات إلى عمليات بيع الأراضي الفضاء أو عمليات التجزئة العقارية، لأن النص الجديد يقتصر حصراً على بيع العقارات المبنية. فمن يشتري أرضاً فضاء ويبيعها كما هي، أو يجزئها ويبيع بقعها، أو يبني عليها ثم يبيع شققاً، لا يستفيد من نظام الهامش، ويظل خاضعاً للنظام الجبائي العادي المطبق على التصرفات العقارية وعمليات الإنشاء والتجزئة.
وبذلك، يرسّخ مشروع قانون المالية 2027 تمييزاً واضحاً بين نشاط تجار إعادة بيع العقارات المبنية بعد ترميمها، وبين نشاط المنعشين العقاريين القائم على اقتناء الأراضي وإنشاء البنايات أو تجزئتها. وهو تمييز يعكس رغبة المشرّع في معالجة وضعية محددة داخل سوق العقار، دون المساس بالنظام الجبائي المطبق على عمليات البناء والتجزئة والإنعاش العقاري.
وتبقى هذه التعديلات، في نهاية المطاف، ضمن إطار مشروع قانوني قابل للمناقشة والتعديل داخل البرلمان، قبل أن يصبح ملزماً بنشره في الجريدة الرسمية. غير أن توجهه العام يكشف عن حرص المشرّع على تبسيط المعاملة الضريبية لتجار العقارات المبنية، وتخفيف العبء الجبائي عن هامش الربح الفعلي، مع الحفاظ على قواعد واضحة تحدد من يستفيد من هذا النظام ومن يبقى خارج نطاقه.
مساحة للنقاش
وجهات نظر مختلفة. حوار يجمعنا.
نرحب برأيك. تُراجع التعليقات والردود قبل نشرها للحفاظ على نقاش محترم.
كن أول من يبدأ الحوار
ما رأيك في هذا الموضوع؟ نرحب بوجهة نظرك.
أضف إلى النقاش
نقرأ مشاركتك بعناية. قد تستغرق المراجعة بعض الوقت.